Conformité à plusieurs référentiels
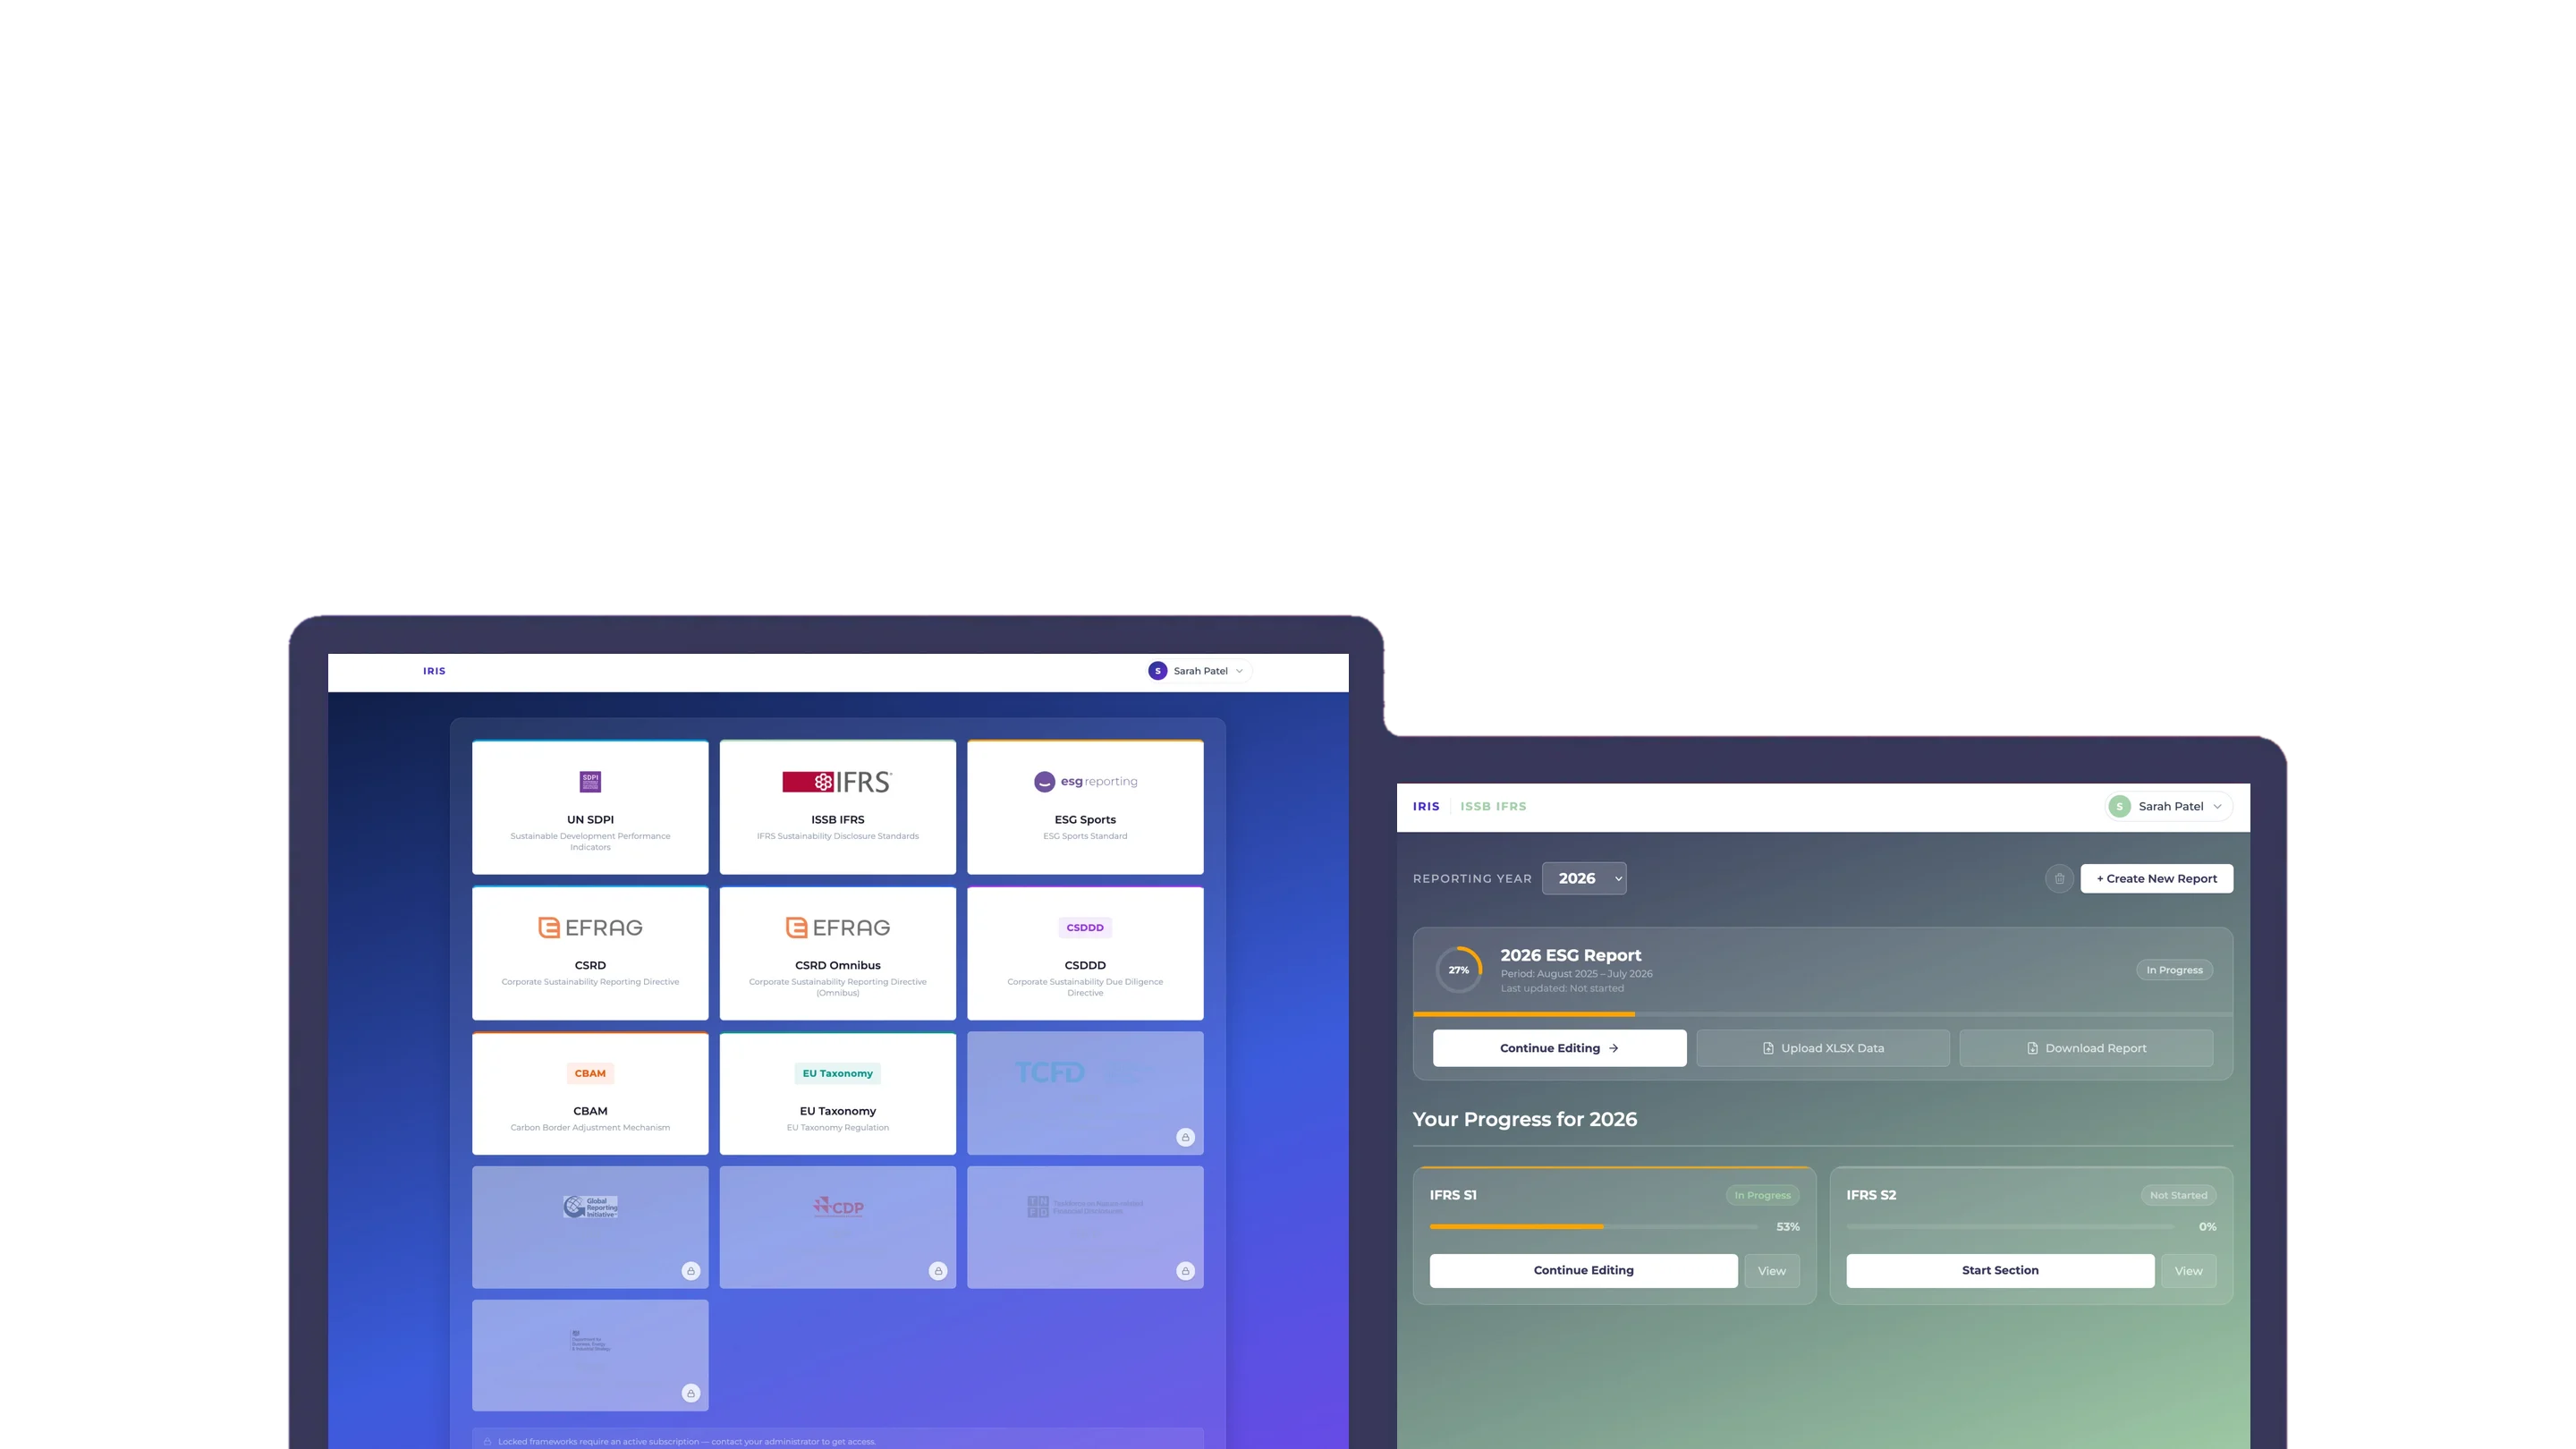
Restez en conformité avec l’évolution des normes internationales comme la CSRD et l’ISSB.

Nos conseils professionnels et pratiques en audit carbone et reporting ESG aident votre organisation à répondre aux exigences de conformité à venir et à obtenir une accréditation Carbon Happy World reconnue.
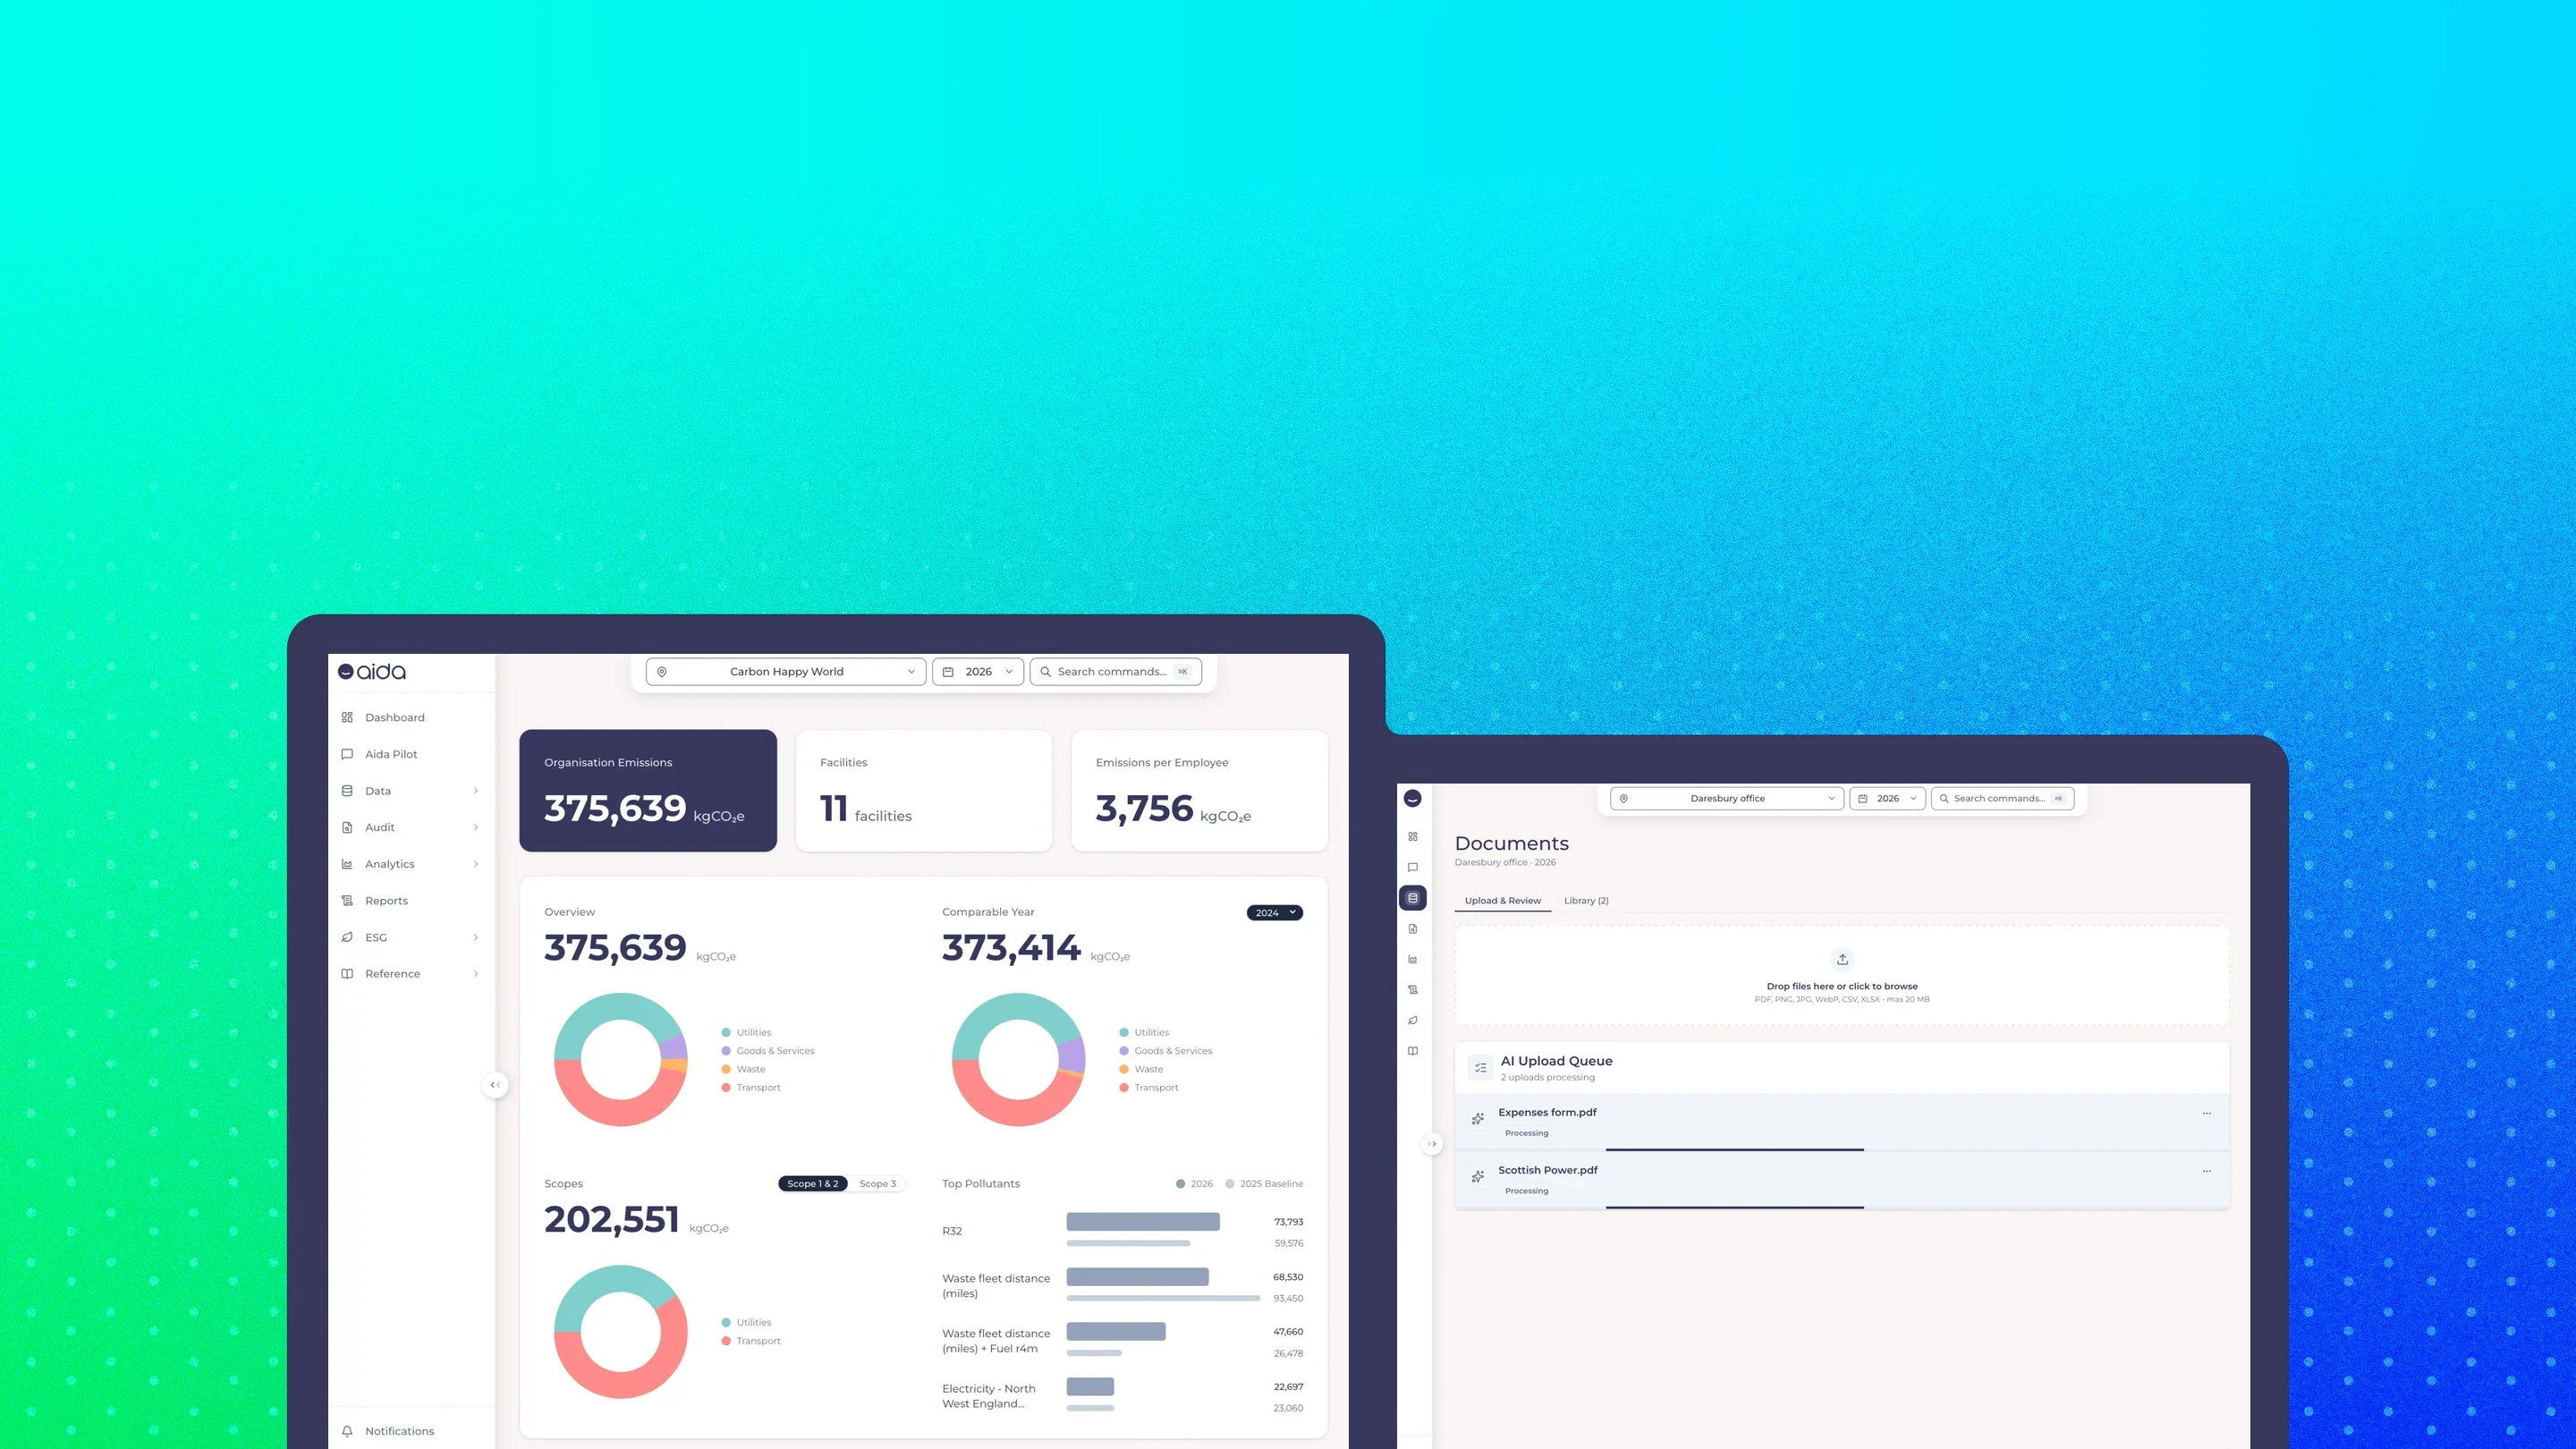
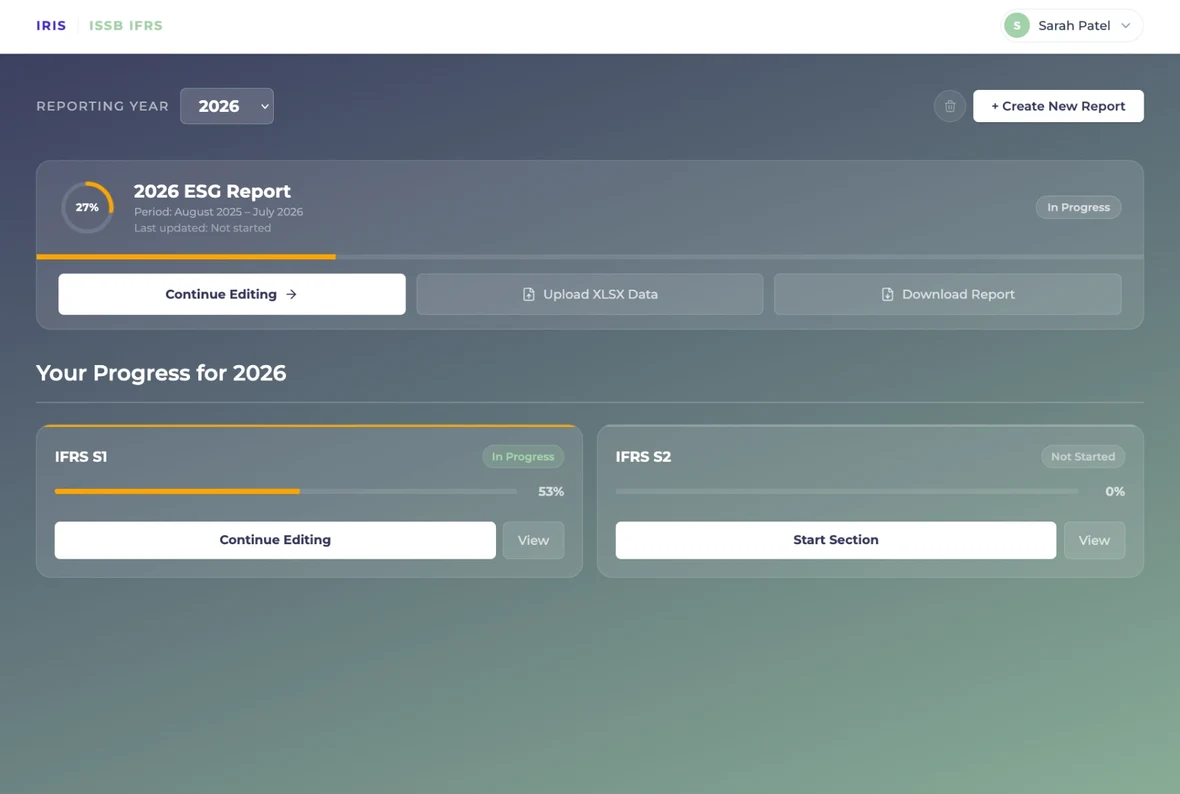
Importez simplement vos données depuis un fichier CSV ou PDF. Nous évaluons la complétude de votre reporting afin de mesurer vos progrès. Plus besoin de répéter le cycle de reporting : en un clic, modifiez et publiez votre rapport.
aida Pilot vous aide à évaluer vos critères de reporting grâce à des conseils et des pistes. L’IA est utile, mais l’humain reste essentiel : notre équipe d’experts vous accompagne également avec des actions, une stratégie et des conseils.
Nous n’utilisons pas toujours l’IA. Pour parler de l’avenir de votre entreprise, échangez avec notre équipe d’experts, disponible pour vous aider.
Quand et comment vous rendez compte de vos progrès sont des étapes importantes de votre évolution ESG. Votre rapport montre non seulement la situation de votre organisation, mais aussi son niveau de maturité dans les actions et décisions qu’elle prend.
Nous proposons les fonctionnalités dont vous avez besoin, parce que nos clients nous les ont demandées.
Restez en conformité avec l’évolution des normes internationales comme la CSRD et l’ISSB.
Conçue pour être intuitive et facile à parcourir, avec un accès rapide aux outils.
Obtenez une vue claire de la couverture du reporting et des lacunes de données.
Comparez les données ESG entre les périodes de reporting.
Générez et téléchargez des rapports ESG dans des formats prêts à partager.
Contrôlez qui peut consulter, modifier et approuver les données grâce à des rôles et permissions flexibles.
Extrayez et mappez automatiquement les informations pertinentes dans les champs appropriés.
Des tableaux de bord interactifs, avec des mises à jour en temps réel des métriques clés et des KPI.
Définissez vos propres métriques ESG et mappez-les simultanément à plusieurs référentiels de reporting.
Conçu pour les organisations qui veulent transformer l’ESG, d’une obligation en action. Que vous répondiez à une réglementation, aux attentes d’investisseurs ou à des objectifs internes, aida apporte clarté, structure et progrès mesurables. Pensé pour les équipes dirigeantes et les responsables durabilité, il associe données solides et conseils pratiques pour gérer les risques, rendre compte avec confiance et produire un impact réel.
aida transforme les données ESG arides en récits convaincants. La solution va au-delà du simple reporting pour aider à préparer la suite. Un reporting responsable définit clairement les responsabilités de chaque service, améliore votre marque et aide la direction à obtenir des budgets en démontrant le retour environnemental de chaque projet.
Composez votre offre
Pour les équipes qui se consacrent au récit d’impact, aida transforme les données ESG arides en récits convaincants. Elle aide les professionnels du marketing à construire la fidélité à la marque et à obtenir des budgets en démontrant le retour environnemental des projets proposés.
Composez votre offre
Pour les équipes tournées vers la croissance, cette intégration transforme les données de conformité en récits convaincants qui montrent leur rôle dans l’écosystème. Elle renforce la confiance en cartographiant les progrès, pas seulement les promesses, et permet de démontrer un engagement plus large.
Composez votre offre
Les petites équipes bénéficient de la capacité d’aida à éliminer la « paralysie de l’analyse » grâce à une feuille de route claire et automatisée. Plutôt que de chercher pendant des heures des documents inexistants, elles peuvent utiliser l’IA pour identifier les lacunes et créer directement les documents nécessaires.
Composez votre offre
Reporting simplifié des émissions financées. aida fournit une approche PCAF (Partnership for Carbon Accounting Financials) simplifiée, spécialement conçue pour les sociétés de capital-risque et de private equity de taille moyenne.
Composez votre offre
Utilisez votre marque et personnalisez votre offre.
Composez votre offre
L’ESG a évolué. Ce n’est plus une simple ligne sur une liste de contrôle : c’est un avantage concurrentiel pour l’entreprise moderne. Nous dépassons l’ère du « reporting pour le reporting » et entrons dans un nouveau chapitre où la durabilité devient le cœur de chaque service. C’est une invitation faite à toute l’organisation à penser différemment, en transformant l’ESG d’une fonction spécialisée en un langage commun de la réussite.
Finance et investisseurs
Transformer les données ESG en valeur à long terme et en résilience financière.
Achats et chaîne d’approvisionnement
Optimiser les partenariats pour construire un réseau résilient et durable.
Opérations et logistique
Donner aux équipes opérationnelles les moyens d’améliorer l’efficacité dans une démarche durable.
L’intégration est le moteur de l’impact
Les entreprises les plus performantes comprennent que la durabilité ne se tient pas à côté de l’activité : elle la fait avancer. Lorsque nous intégrons ces valeurs aux décisions quotidiennes, nous transformons les ambitions en leadership concret sur le marché.
L’ESG n’est pas seulement un rapport : c’est notre manière de réussir.
Voir les offres
Les questions les plus fréquentes
aida ESG couvre SDPI (UN), UK SRS, ISSB, CSRD, EU Taxonomy, VSME, SGX – Singapore, ASRS Australia et MRV UAE. Ouvrez un référentiel dans la section Référentiels ci-dessus pour voir à qui il s’applique.
Conçu pour les organisations qui veulent transformer l’ESG, d’une obligation en action. Que vous répondiez à une réglementation, aux attentes d’investisseurs ou à des objectifs internes, aida apporte clarté, structure et progrès mesurables. Pensé pour les équipes dirigeantes et les responsables durabilité, il associe données solides et conseils pratiques pour gérer les risques, rendre compte avec confiance et produire un impact réel.
Importez simplement vos données depuis un fichier CSV ou PDF. Nous évaluons la complétude de votre reporting afin de mesurer vos progrès. Plus besoin de répéter le cycle de reporting : en un clic, modifiez et publiez votre rapport.
UE. Grandes organisations. À la suite des modifications Omnibus I, la CSRD s’applique désormais aux entreprises de l’UE qui dépassent les deux seuils : plus de 1 000 salariés et un chiffre d’affaires net annuel supérieur à 450 millions d’euros. Les groupes hors UE sont soumis à la CSRD lorsqu’une société mère de l’UE dépasse 450 M€ de chiffre d’affaires, ou lorsqu’une filiale ou une succursale génère plus de 200 millions d’euros dans l’UE. Les entreprises de la première vague (grandes entités d’intérêt public de plus de 500 salariés) qui ont déjà commencé à publier pour l’exercice 2024 continuent de le faire, mais sont exemptées pour les exercices 2025 et 2026 si elles se situent en dehors des nouveaux seuils. La CSRD est étroitement alignée sur l’ISSB.
Royaume-Uni uniquement. Sociétés cotées et organisations privées de 250 salariés et/ou plus de 36 M£ de chiffre d’affaires. Si vous êtes une PME dans la chaîne d’approvisionnement de ces entreprises, vous pouvez être concerné. Les SRS sont étroitement alignées sur l’ISSB.
Il s’agit de la « CSRD allégée », destinée aux PME qui font partie de la chaîne d’approvisionnement d’une entreprise soumise à la CSRD. La norme VSME est une norme volontaire pour les organisations qui ne sont pas couvertes par la directive sur la publication d’informations en matière de durabilité des entreprises (CSRD).
aida ESG Starter (Rapport & Disclose): £49 par mois excl. TVA aida ESG Transition Pro (Comply & Compete): £149 par mois excl. TVA aida ESG Enterprise (Piloter et publier à grande échelle): Personnalisé (contactez-nous pour le tarif)
Vous avez des questions ou des idées pour développer votre activité ? Nous serons ravis de vous entendre. Écrivez-nous quand vous le souhaitez pour échanger.
Choisissez le type d’échange qui vous convient. Les dates et horaires disponibles s’affichent à l’ouverture du calendrier.
Le calendrier s’ouvre sur notre site. Son ouverture vous connecte à Cal.com, qui peut utiliser ses propres cookies et technologies. Lire notre avis de confidentialité.
Impossible d’ouvrir le calendrier. Appel de découverte · Cal.com / Échange approfondi · Cal.com.
Votre appel est réservé. Consultez votre boîte de réception pour l’invitation.
Indiquez-nous comment vous joindre et nous vous répondrons.
Retour aux options d’appelaida, notre outil de suivi des émissions Carbon Happy World, vous donne une vue en temps réel de vos émissions des scopes 1, 2 et 3 et transforme les données statiques en informations continues. Identifiez les points chauds, suivez vos progrès et rendez compte en toute confiance, au même endroit. Une base solide pour prendre des décisions éclairées et réduire mesurablement le carbone.