Cumplimiento en múltiples marcos
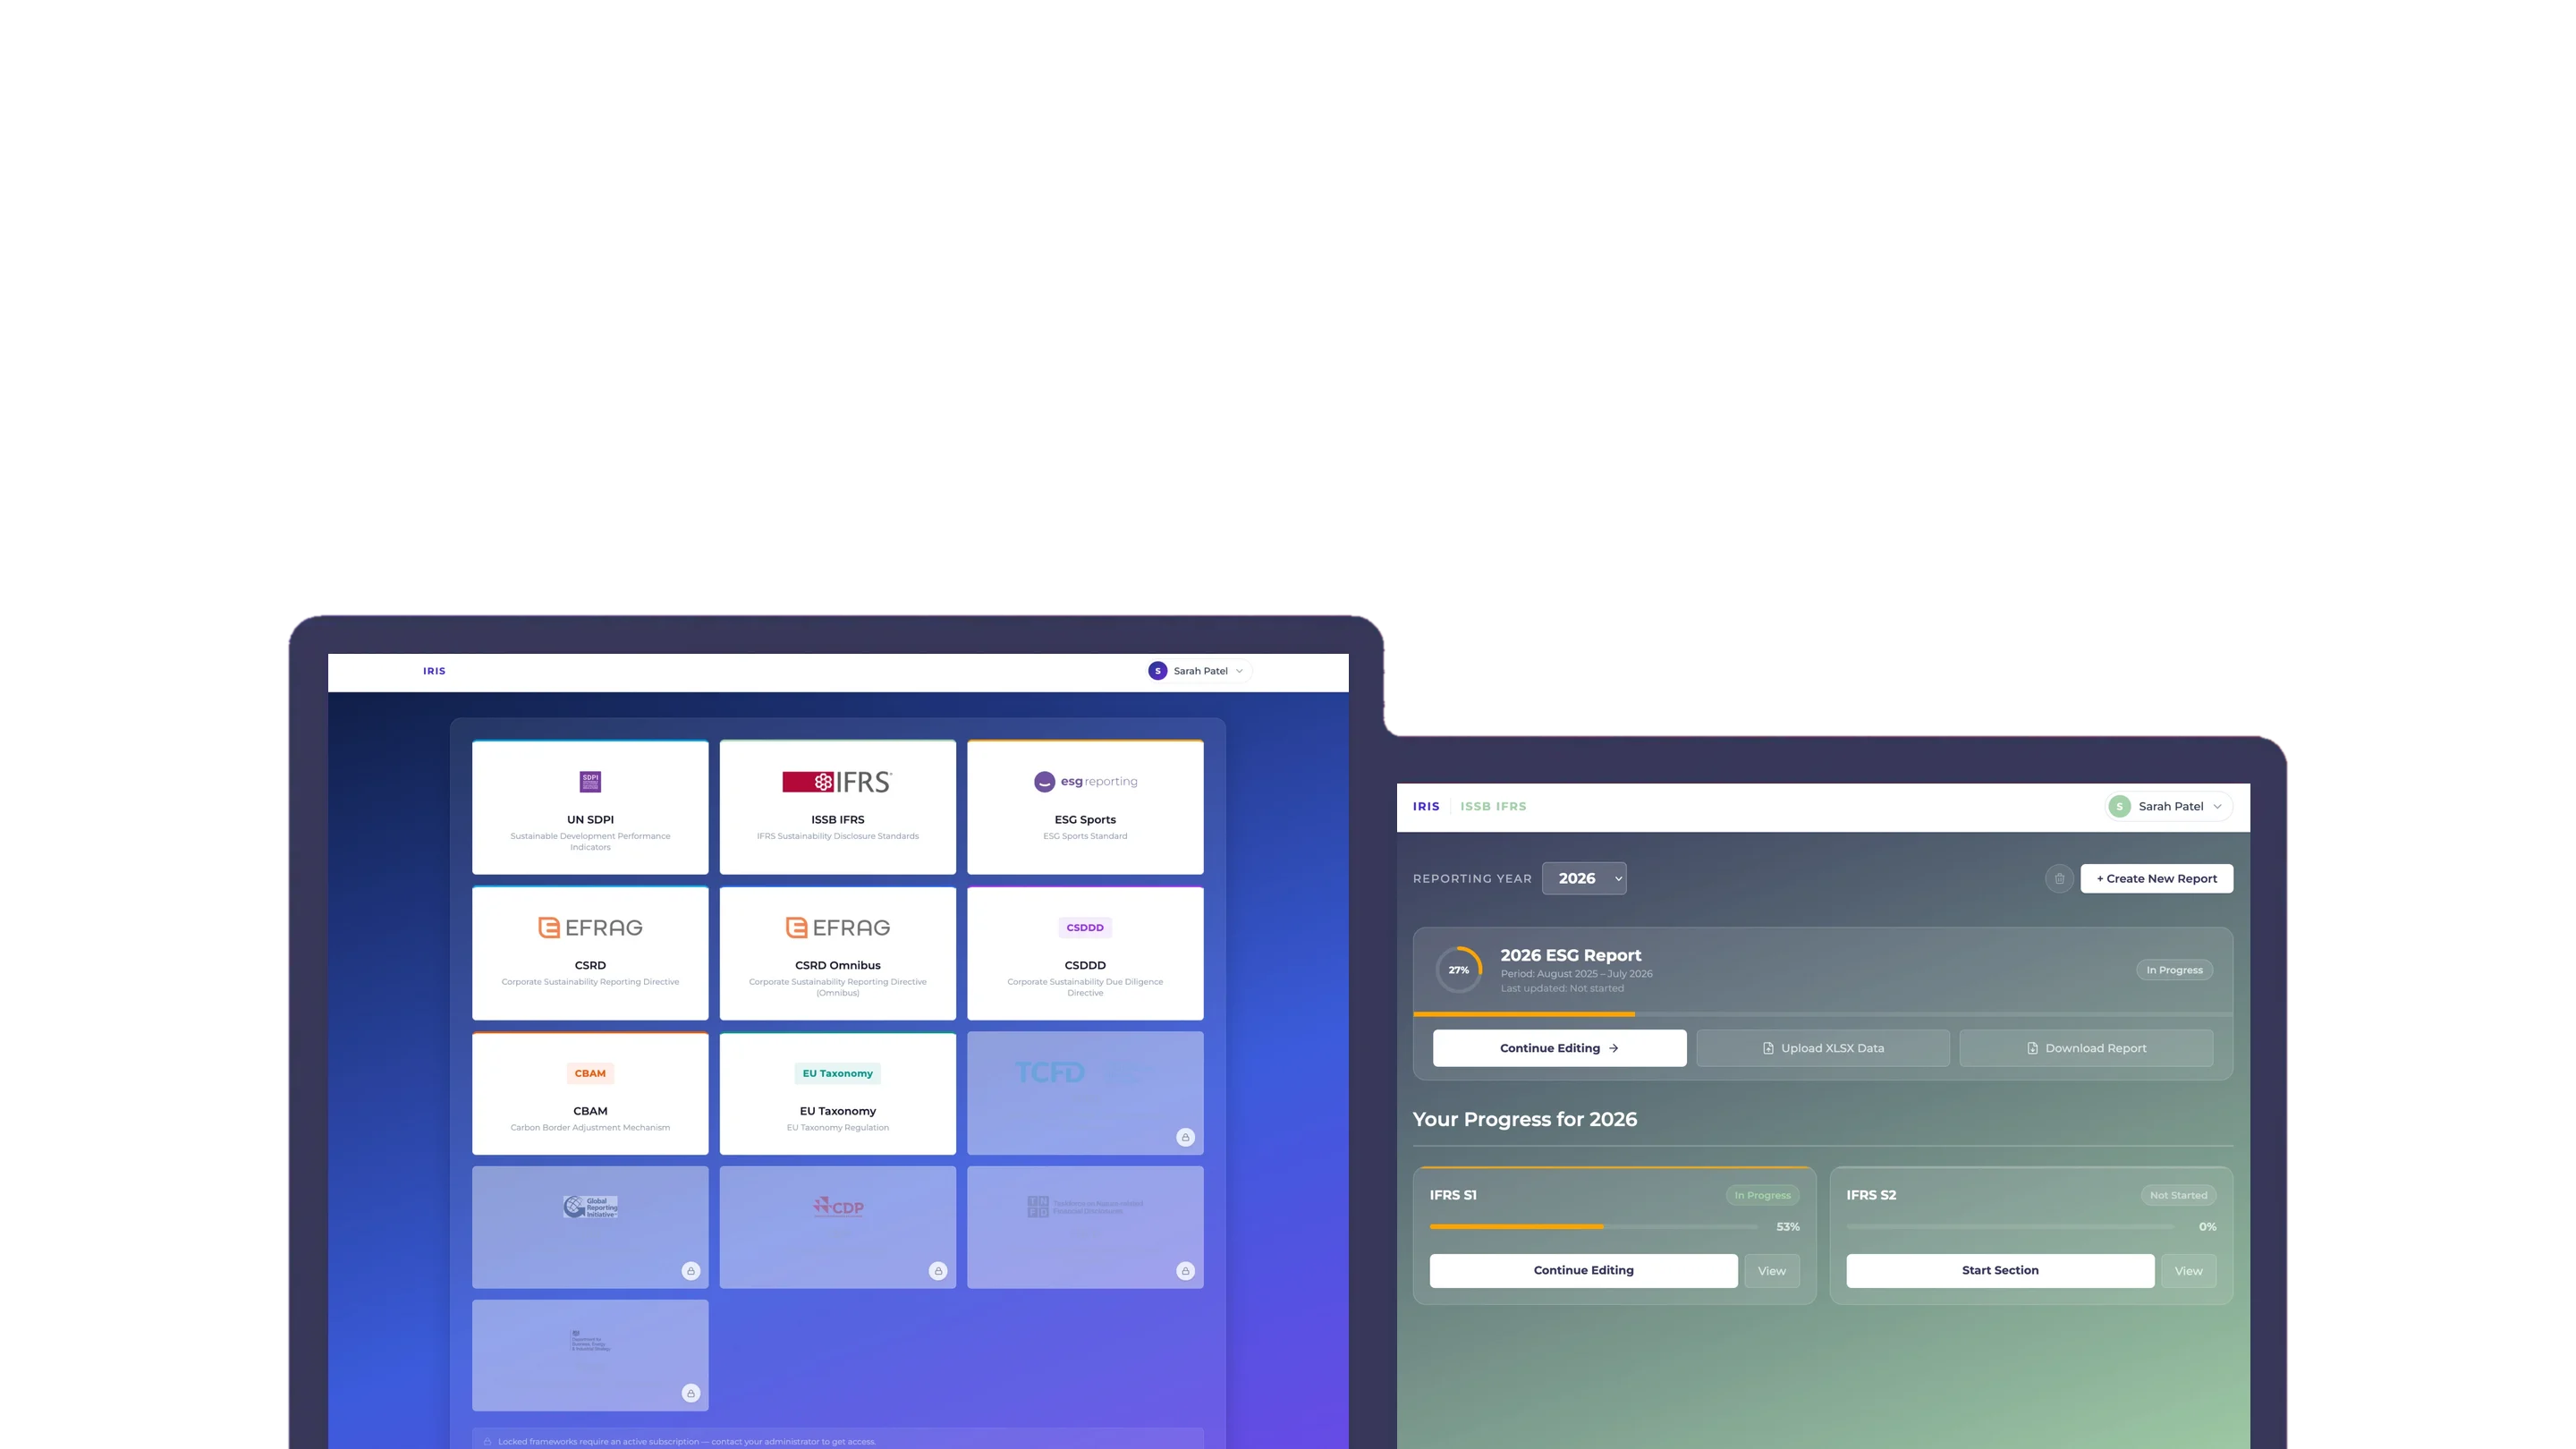
Cumple fácilmente estándares globales en evolución como CSRD e ISSB.

Operación inteligente
y multidimensional.
Nuestro asesoramiento profesional y práctico sobre auditoría de carbono e informes ESG ayudará a tu organización a cumplir las próximas leyes de cumplimiento y obtener una acreditación reconocida de Carbon Happy World.
Carga tus datos desde un archivo CSV o PDF y evaluaremos la integridad de tus informes para que puedas ver cuánto has avanzado. No necesitas repetir el ciclo de informes: con un clic, edita y genera el informe.
aida Pilot te ayudará a evaluar tus criterios de información con consejos y sugerencias. Sabemos que la IA es excelente, pero las personas son mejores: nuestro equipo de expertos también está aquí para ayudarte con acciones, estrategia y orientación.
No siempre utilizamos IA. Para hablar del futuro de tu empresa, queremos que hables con nosotros: nuestro equipo de expertos está disponible para ayudarte.
Cuándo y cómo informas son pasos importantes en tu evolución ESG. Tu informe no solo muestra cómo funciona la organización en relación con ESG, sino también el nivel de madurez de tus acciones y decisiones.
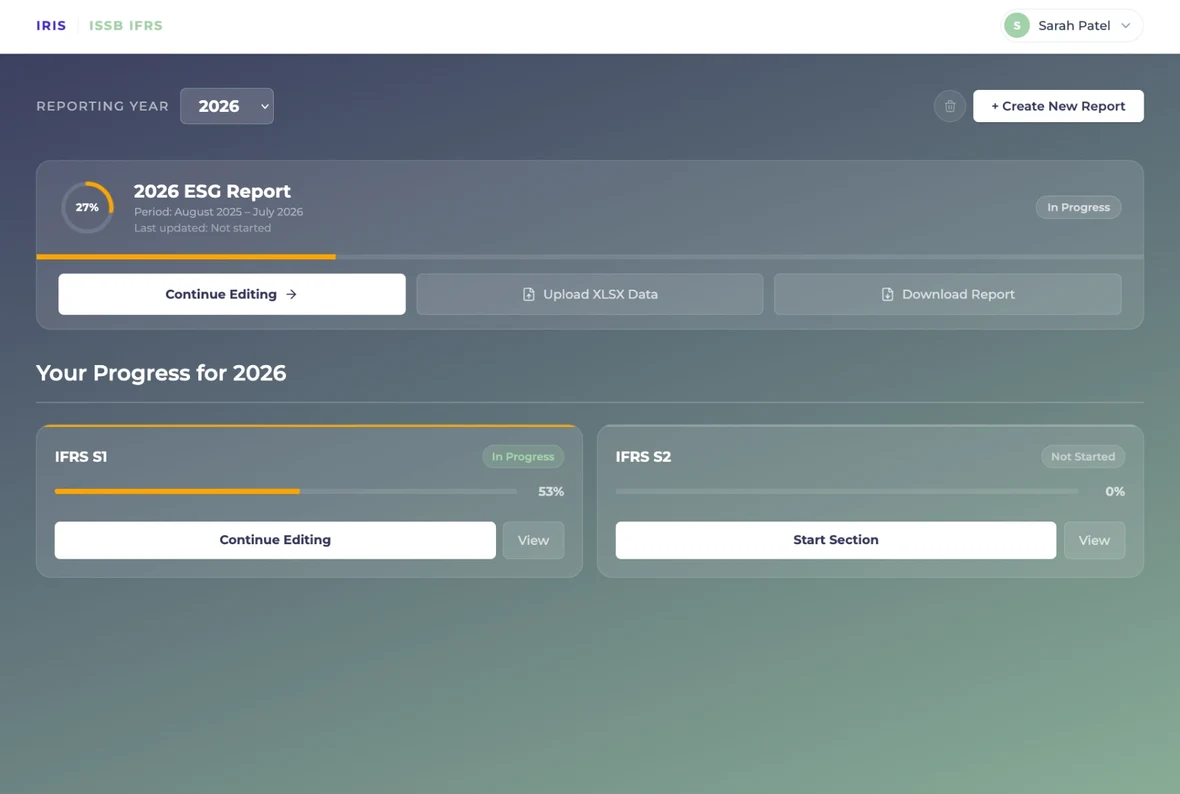
Ofrecemos las funcionalidades que necesitas porque nuestros clientes nos las han pedido expresamente.
Cumple fácilmente estándares globales en evolución como CSRD e ISSB.
Diseñada para ser intuitiva y fácil de navegar, con acceso rápido a las herramientas.
Obtén una visión clara de la cobertura de los informes y las carencias de datos.
Compara los datos ESG entre periodos de información.
Genera y descarga informes ESG en formatos listos para compartir.
Controla quién puede ver, editar y aprobar datos mediante roles y permisos flexibles.
Extrae y asigna automáticamente la información relevante a los campos correctos.
Paneles interactivos con actualizaciones en tiempo real de las métricas clave y los KPI.
Define tus propias métricas ESG y asígnalas simultáneamente a varios marcos de información.
Diseñada para organizaciones que necesitan convertir ESG de obligación en acción. Tanto si respondes a la normativa, a las expectativas de los inversores o a objetivos internos, aporta claridad, estructura y progreso medible. Creada para equipos directivos y responsables de sostenibilidad, combina datos sólidos con orientación práctica para gestionar riesgos, informar con confianza y generar un impacto real.
aida transforma los datos ESG secos en narrativas relevantes y de alto impacto. Va más allá de los informes básicos para ayudarte a pensar en «¿qué viene después?». Los informes responsables deben definir claramente la responsabilidad de cada departamento sobre los objetivos de sostenibilidad, mejorar tu marca y permitir que la alta dirección consiga presupuestos demostrando un ROI ambiental claro en cada proyecto propuesto.
Crea tu plan
Para equipos centrados en la narrativa de impacto, aida transforma los datos ESG secos en narrativas relevantes y de alto impacto. Ayuda a los profesionales de marketing a crear fidelidad de marca y permite a la alta dirección conseguir presupuestos demostrando un ROI ambiental claro para los proyectos propuestos.
Crea tu plan
Para equipos centrados en el crecimiento, esta integración convierte los datos secos de cumplimiento en narrativas relevantes que demuestran su papel específico en el ecosistema general. Genera confianza institucional al mapear el progreso, no solo las promesas; ayuda a que se reconozca vuestro trabajo y demuestra vuestro compromiso con una visión más amplia.
Crea tu plan
Los equipos pequeños se benefician de la capacidad de aida para eliminar la parálisis por análisis mediante una hoja de ruta clara y automatizada. En lugar de pasar horas buscando documentos que no existen, pueden utilizar la IA para identificar carencias exactas y crear directamente los registros necesarios.
Crea tu plan
Informes simplificados de emisiones financiadas. aida ofrece un enfoque PCAF (Partnership for Carbon Accounting Financials) simplificado, especialmente para empresas de capital riesgo y capital privado de tamaño medio.
Crea tu plan
ESG ha evolucionado. Ya no es un elemento más de una lista de comprobación, sino la ventaja competitiva de la empresa moderna. Dejamos atrás la era de informar por informar y entramos en una etapa en la que la sostenibilidad es el corazón de cada departamento. Es una invitación a toda la organización para pensar de otra manera y convertir ESG de una función especializada en un lenguaje compartido de éxito.
Finanzas e inversores
Convertir los datos ESG en valor a largo plazo y resiliencia financiera.
Compras y cadena de suministro
Optimizar las alianzas para una red preparada para el futuro.
Operaciones y logística
Dar a los equipos de operaciones capacidad para impulsar la eficiencia desde una perspectiva sostenible.
La integración es el motor del impacto
Las empresas más exitosas entienden que la sostenibilidad no está al margen del negocio: lo impulsa. Cuando incorporamos estos valores a las decisiones diarias, convertimos grandes ambiciones en liderazgo tangible de mercado.
ESG no es solo un informe. Es la forma de ganar.
Ver planes
Preguntas habituales
aida ESG cubre SDPI (UN), UK SRS, ISSB, CSRD, EU Taxonomy, VSME, SGX – Singapore, ASRS Australia y MRV UAE. Abre cualquier marco en la sección Marcos de arriba para ver a quién se aplica.
Diseñada para organizaciones que necesitan convertir ESG de obligación en acción. Tanto si respondes a la normativa, a las expectativas de los inversores o a objetivos internos, aporta claridad, estructura y progreso medible. Creada para equipos directivos y responsables de sostenibilidad, combina datos sólidos con orientación práctica para gestionar riesgos, informar con confianza y generar un impacto real.
Carga tus datos desde un archivo CSV o PDF y evaluaremos la integridad de tus informes para que puedas ver cuánto has avanzado. No necesitas repetir el ciclo de informes: con un clic, edita y genera el informe.
UE. Organizaciones de mayor tamaño. Tras las modificaciones Omnibus I, la CSRD se aplica a las empresas de la UE con más de 1.000 empleados y más de 450 millones de euros de facturación neta, para los ejercicios que comiencen a partir del 1 de enero de 2027. Los grupos de fuera de la UE entran en el ámbito de aplicación con más de 450 millones de euros de facturación en la UE y una filial o sucursal en la UE por encima de 200 millones de euros. Las empresas que ya informaron sobre 2024 y quedan por debajo de los nuevos umbrales pueden ser eximidas por su Estado miembro para 2025 y 2026. La CSRD utiliza las ESRS, y la UE trabaja en la interoperabilidad con el ISSB.
Reino Unido. Voluntario para empresas privadas y pymes, y cualquiera puede aplicarlo ya. Las empresas de determinadas categorías de cotización del Reino Unido deben informar conforme a él según el principio de «cumplir o explicar» para los ejercicios que comiencen a partir del 1 de enero de 2027. Si suministras a una empresa cotizada, puede pedirte datos de emisiones. UK SRS se basa estrechamente en ISSB.
VSME es la norma voluntaria de la UE de información sobre sostenibilidad para las pymes que no están cubiertas por la Directiva sobre información corporativa en materia de sostenibilidad (CSRD). Es una forma coherente de responder a las solicitudes de datos de clientes más grandes que sí están incluidos en el ámbito de aplicación.
aida ESG Starter (Informa y divulga): £49 al mes, sin IVA aida ESG Transition Pro (Cumple y compite): £149 al mes, sin IVA aida ESG Enterprise (Lidera e informa a escala): A medida (contacta con nosotros para conocer el precio)
¿Tienes preguntas o ideas sobre cómo podemos mejorar tu negocio? Nos encantará escucharte. Escríbenos cuando quieras y conectemos.
Elige la conversación que mejor te venga. Las fechas y horas disponibles aparecerán al abrir el calendario.
El calendario se abre en nuestro sitio. Al abrirlo, te conectas con Cal.com, que puede usar sus propias cookies y tecnologías. Lee nuestro aviso de privacidad.
No hemos podido abrir el calendario. Llamada de presentación · Cal.com / Llamada en profundidad · Cal.com.
Tu llamada está reservada. Consulta tu correo para ver la invitación.
Dinos cómo podemos contactarte y nos pondremos en contacto.
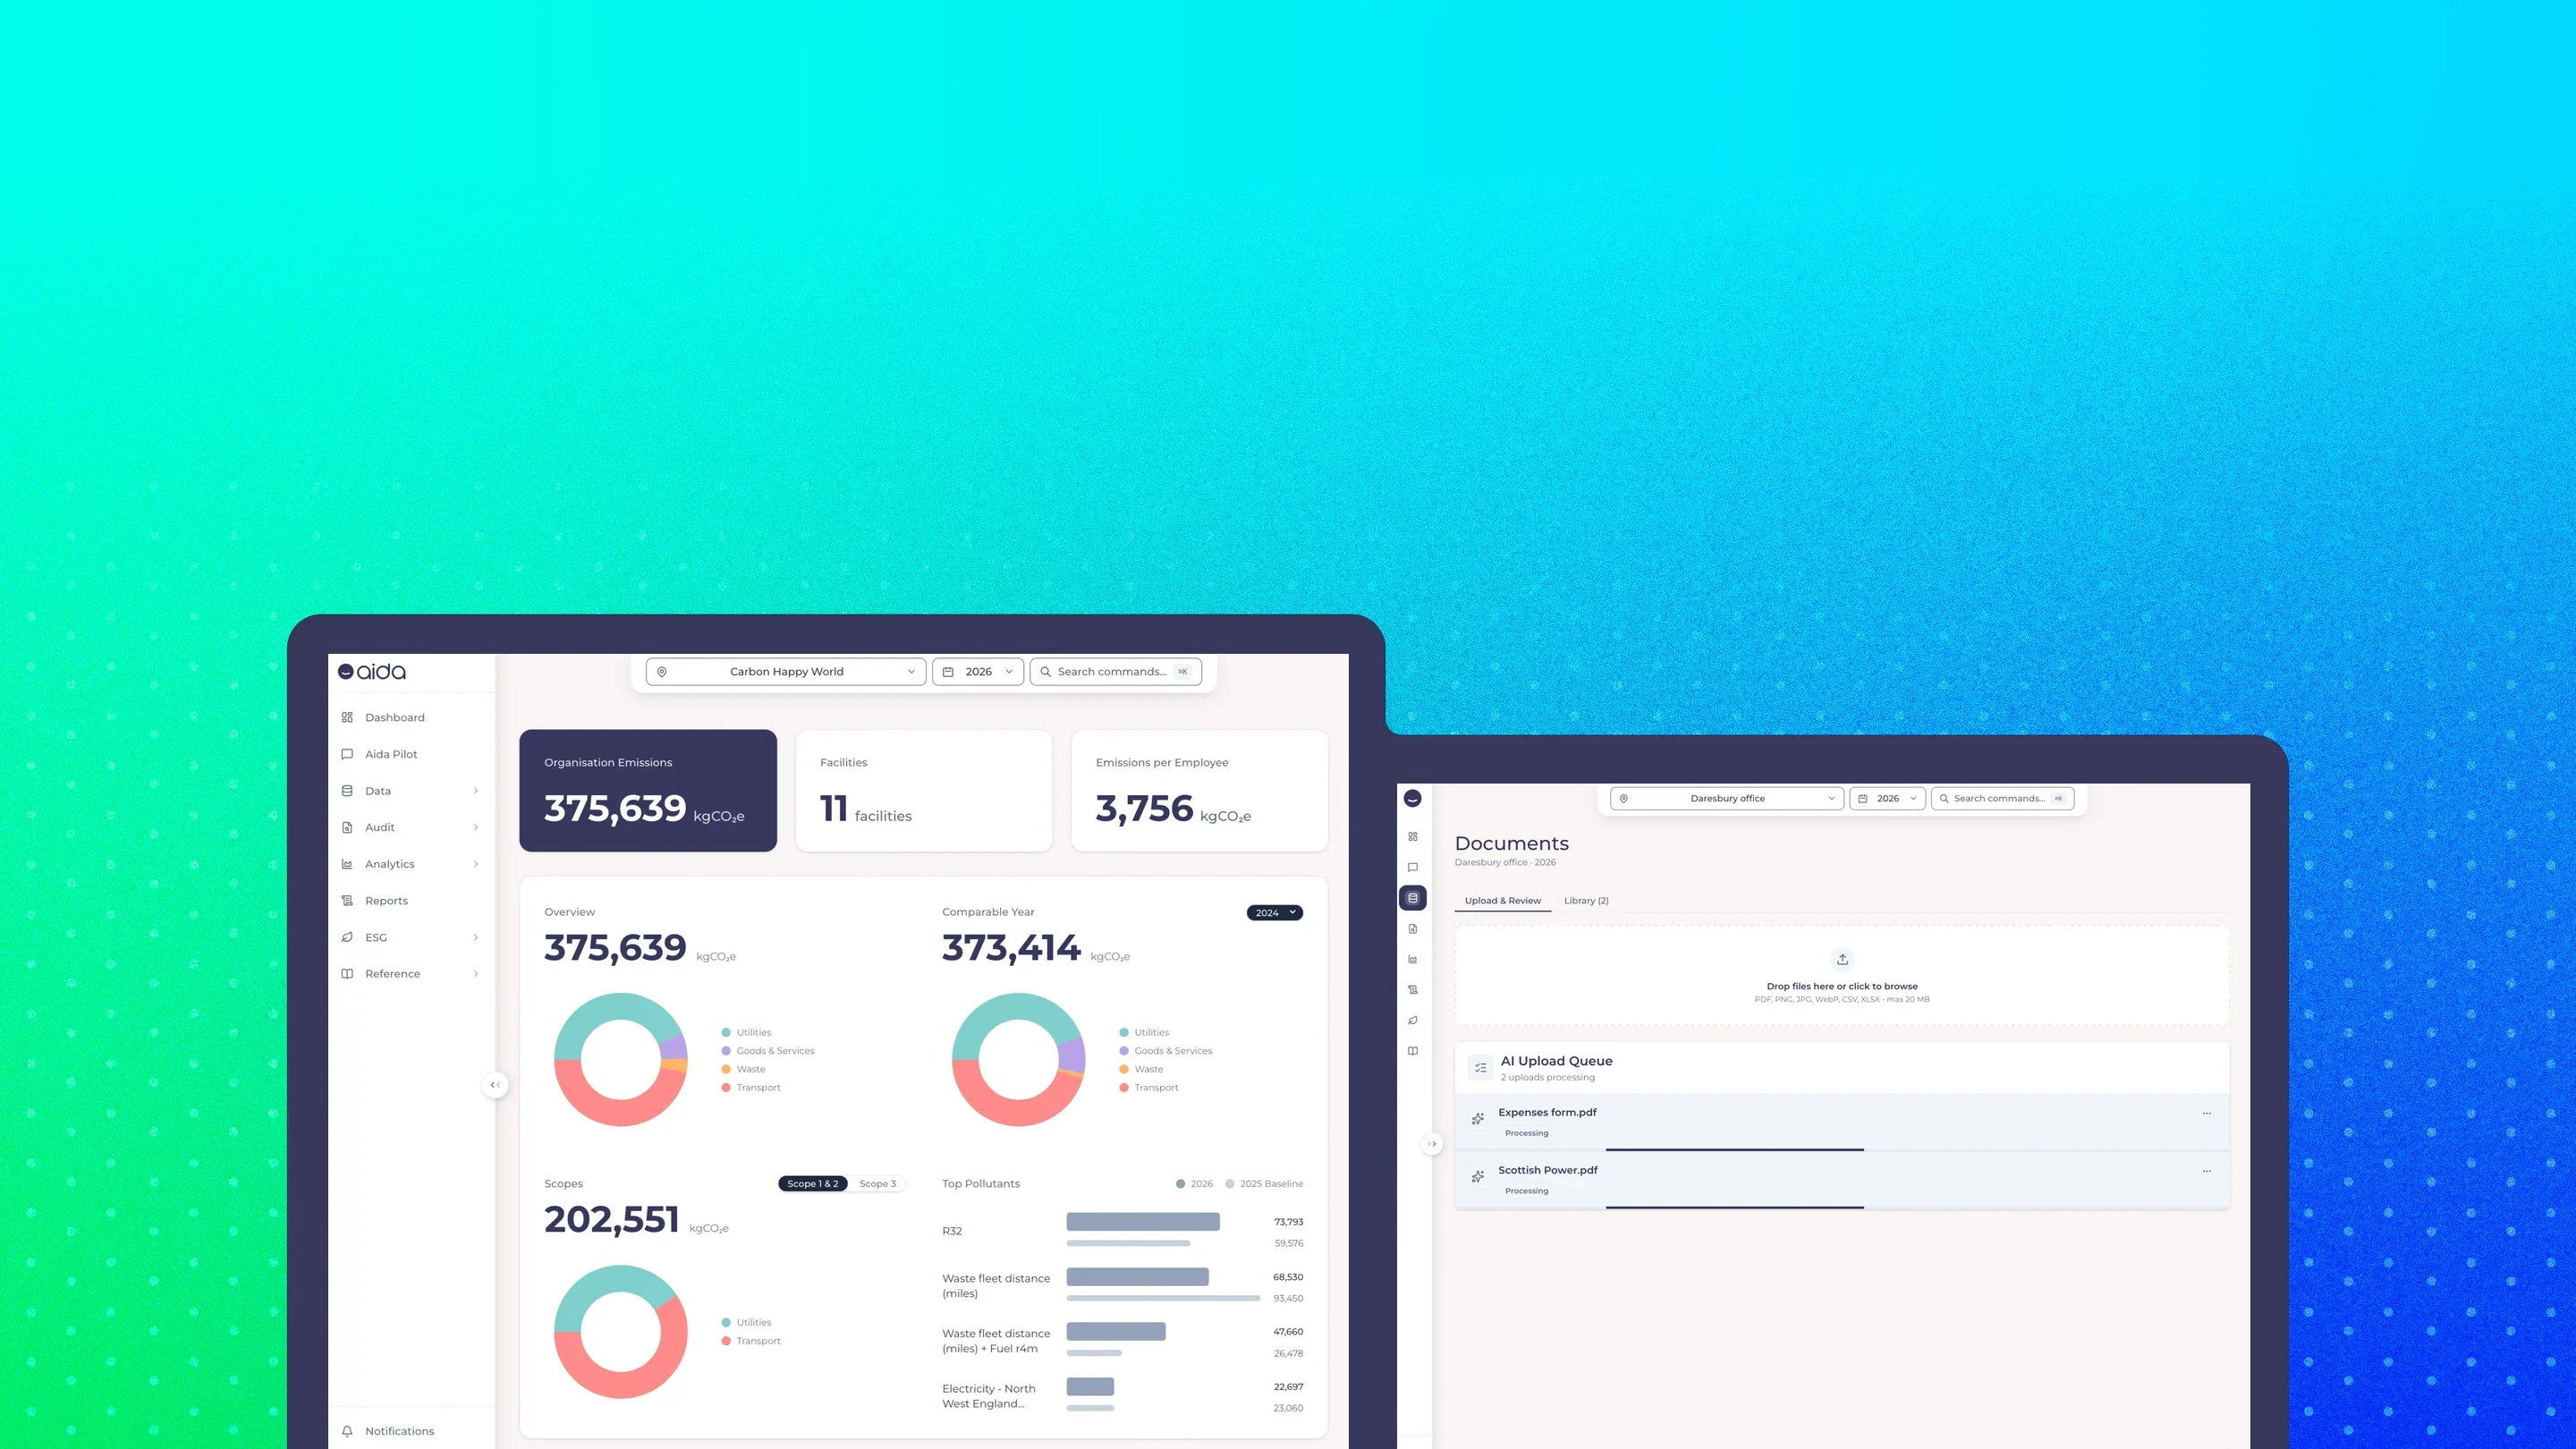
Volver a las opciones de llamadaaida, nuestro sistema de seguimiento de emisiones de Carbon Happy World, te ofrece una visión en tiempo real de tus emisiones de los alcances 1, 2 y 3 y convierte los datos estáticos en información continua. Identifica puntos críticos, sigue el progreso e informa con confianza, todo en un mismo lugar. Es la base para tomar decisiones informadas y reducir el carbono de forma medible.